


https://realty.rbc.ru/news/6ac789016f4d55a9448bf487
Актуальные новости и горячие предложения вы можете найти на нашем канале https://max.ru/channel_ARTREALTY
Новостройки столичного региона продаются все хуже. Не помог даже временный всплеск спроса, который случился в третьем квартале 2026-го в преддверии изменения условий программы семейной ипотеки (поправки вступили в силу с 1 октября). Главная причина спада — высокие цены на столичные новостройки и неподъемные для многих покупателей ставки по ипотеке. В результате спрос все активнее переориентируются на Подмосковье, следует из оценок опрошенных «РБК Недвижимостью» экспертов.
В третьем квартале 2026 года в новостройках столичного региона было продано около 27,9 тыс. квартир и апартаментов, подсчитали эксперты аналитического центра DataFlat. За квартал по всему региону спрос вырос на 19%. Минимально — в Старой Москве, лишь на 4%, максимально — в Подмосковье, на 33%. Однако скачок покупательской активности, произошедший в преддверии пересмотра правил программы семейной ипотеки, не помог превысить показатели годичной давности.
Несмотря на то что ставки по рыночной ипотеке, по данным Информационной системы жилищного строительства (ЕИСЖС), снизились с 21,3–24,5% в третьем квартале прошлого года до 18,7% в третьем квартале 2026-го, доля ипотеки в структуре сделок в новостройках столичного региона не изменилась. Как и год назад, она сохранилась на уровне 62% ото всех заключенных за это время договоров долевого участия (ДДУ), сообщили в DataFlat.
Более того: спрос на новостройки и в Старой Москве, и в Новой Москве упал более чем на треть (на 36–37% год к году), поясняют эксперты платформы для комплексного мониторинга и анализа рынка недвижимости bnMAP.pro. Исключением стало лишь Подмосковье, где спрос за год, наоборот, вырос — на 15%.
Еще более показательна ситуация по всей уже завершившейся части 2026 года. За три квартала семейная ипотека дважды подстегивала спрос на новостройки — в преддверии изменений программы с 1 февраля и с 1 октября. Но и это не помогло. По оценкам «Метриума», с начала 2026 года в новостройках Москвы (как Новой, так и Старой) было заключено около 38 тыс. сделок по договорам долевого участия. «Это минимальный показатель с января—сентября с 2017 года, когда дольщики зарегистрировали 20,4 тыс. ДДУ», — поясняет директор департамента аналитики и консалтинга компании «Метриум» Юлия Иванова.
Она напоминает, что в 2018 году в России была введена семейная ипотека, ставшая теперь самой популярной льготной ипотечной программой. А с весны 2020 года по середину 2024 года действовала еще и всеобщая льготная ипотека, по которой квартиру в новостройке на льготных условиях мог купить каждый. Эти льготы резко влияли на спрос на новостройки. Однако в 2026 году он снизился до минимума за последние девять лет, несмотря на то, что ставка по семейной ипотеке первые три квартала сохранялась на едином для всех семей уровне 6%.
По итогам трех кварталов спрос на новостройки всей Москвы год к году снизился на 36%: в Старой Москве, где продаж традиционно совершается больше — примерно на треть (на 32%), а в Новой Москве — почти наполовину (на 45,7%), подсчитали в «Метриуме».
В то же время в Подмосковье спада активности покупателей первичного жилья почти не наблюдается. По консолидированным оценкам DataFlat и bnMAP.pro, год к году там спрос снизился не более чем на 1–2%. Это лишь подтверждает активную переориентацию продаж в Московскую область.
Одна из причин смещения спроса — цены
«Изменение динамики продаж новостроек может отражать повышение чувствительности покупателей к бюджету покупки, особенно на фоне высоких цен в Москве и при отсутствии общедоступной ипотеки по приемлемым ставкам», — говорит основатель bnMAP pro Ирина Доброхотова.
При этом именно самые бюджетные новостройки, для которых это влияние наиболее важно и которые доступны наибольшему числу потенциальных покупателей, подорожали существеннее всего. Так, по итогам третьего квартала 2026 года массовые новостройки, которые в Старой Москве представлены отдельным классом жилья, а в Новой Москве и Подмосковье составляют почти все предложение, год к году, по данным «Метриума» и bnMAP.pro, подорожали:
в Старой Москве — на 18,7%, до средних 438,6 тыс. руб. за кв. м;
в Новой Москве — на 16,3%, до 337,9 тыс. руб. за кв. м;
в Подмосковье — на 13,2%, до 229,9 тыс. руб. за кв. м.
Таким образом, разная динамика еще больше увеличила ценовой разрыв между новостройками Подмосковья и самыми доступными проектами Старой Москвы, который стал уже почти двукратным, следует из данных аналитиков. Это еще больше подталкивает покупателей в Подмосковье.
Временный потолок цен на элитные новостройки
За год цены в других классах новостроек, по данным «Метриума», выросли:
в бизнес-классе — на 12,1%, до 570,5 тыс. руб. за кв. м;
в премиум-классе — на 13%, до 915 тыс. руб. за кв. м;
высокобюджетном сегменте — на 7,9%, до 2,58 млн руб. за кв. м. В этом сегменте цены достигли временного потолка. «Сегодня доля инвестиционных сделок в нем является минимальной — в основном сделки совершают конечные покупатели», — поясняют аналитики.
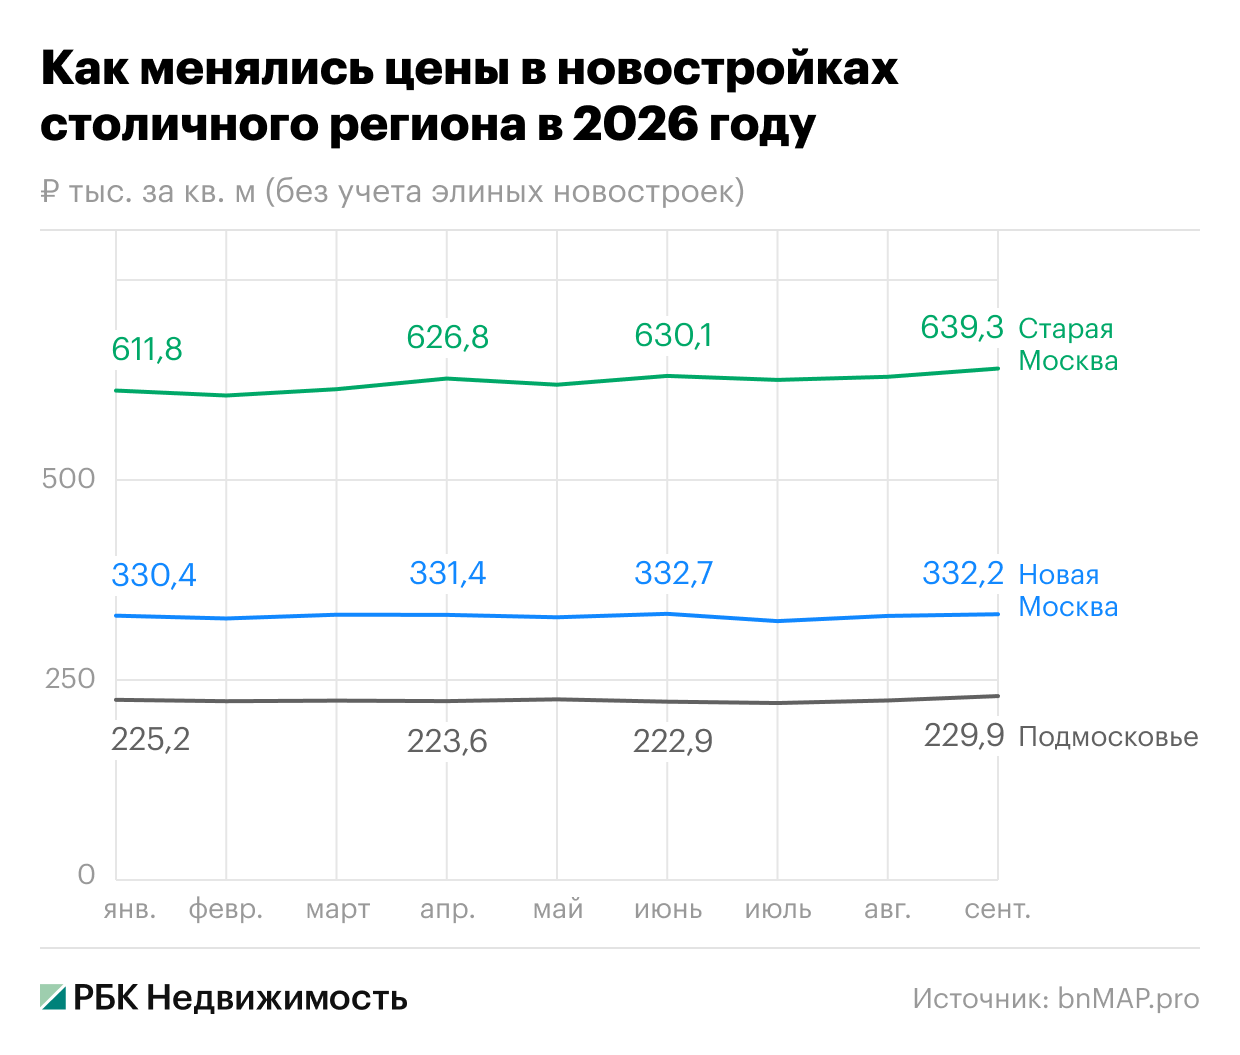
При этом без учета элитного сегмента средние цены по всем остальным классам новостроек в Старой Москве достигли 639,3 тыс. руб. за кв. м, добавляют в bnMAP.pro. А с начала 2026 года они выросли лишь на 4,5%.
«Более высокая динамика цен на массовые новостройки Москвы обусловлена не только повышенной ликвидностью первичного жилья комфорт-класса, но и исчерпанием предложения и сокращением средней площади экспозиции», — уточняет Юлия Иванова.
«Градостроительная политика Москвы привела к сильному сокращению предложения недорогого коммерческого жилья. Этот сегмент все активнее вытесняется на территорию Московской области», — добавляет руководитель проекта DataFlat Александр Пыпин. Это и влияние запрета на проектирование в Москве квартир до 28 кв. м (аналогичный запрет, впрочем, действует и в Подмосковье), и реализация в Москве программы реновации, что снижает активность коммерческих застройщиков массового сегмента первичного жилья в столице, и другие причины.
Как результат — за год объем предложения массового первичного жилья сократился:
в Старой Москве — на 29,4%. Это привело к тому, что впервые предложение в массовых новостройках оказалось меньше, чем в премиальных, обращают внимание в «Метриуме». Для справки: предложение в бизнес-классе опережает бюджетные новостройки еще с 2024 года;
в Новой Москве — на 25%.
При этом существенного пополнения массового предложения даже не предвидится. «Столичные девелоперы не выводили на рынок новые проекты комфорт-класса с августа 2025 года. Стартуют исключительно новые корпуса в уже реализуемых комплексах, и даже количество таких премьер просело до рекордно низких значений. Эта ситуация обусловлена снижением маржинальности массовых новостроек, а также изменением запросов клиентов в Москве», — говорит Юлия Иванова.
При этом в Подмосковье ситуация диаметрально противоположная — там предложение активно пополняется. По данным bnMAP.pro, с начала года на местный рынок вышло 12 новых проектов, состоящих из 30 корпусов. Хоть это и меньше, чем за первые три квартала 2025-го (когда было 20 новинок из 41 корпусов), однако на протяжении всего года в продажу активно выходили и новых корпуса в ранее запущенных проектах. Поэтому главный выбор доступного предложения теперь именно в Подмосковье.
Предновогоднего ажиотажа в 2026-м не будет
Юлия Иванова, директор департамента аналитики и консалтинга «Метриума»:
— В четвертом квартале 2026 года ожидается еще более значительное уменьшение покупательской активности год к году. В конце 2025 года наблюдался ажиотажный спрос на рынке новостроек столицы в преддверии первой волны трансформации параметров семейной ипотеки. С 1 октября 2026 года условия субсидирования для клиентов с детьми значительно ужесточились. Поэтому в конце этого года, вероятно, произойдет серьезный отток клиентов с первичного рынка даже в случае широкого распространения скидочных акций.
Кроме того, серьезно сократился объем экспозиции доступного жилья на фоне отсутствия стартов массовых новостроек. Абсолютное большинство стартов 2026 года относятся к премиальному и высокобюджетному сегментам — 75,8% от всех премьер. Вероятно, в 2027 году количество стартов увеличится на 15–20%, при этом вырастет доля бизнес-класса в структуре новых проектов. Ощутимого восстановления спроса следует ждать не ранее второй половины 2027 года.


